

Кризата във Франция звучи познато. Следваща ли е Америка?
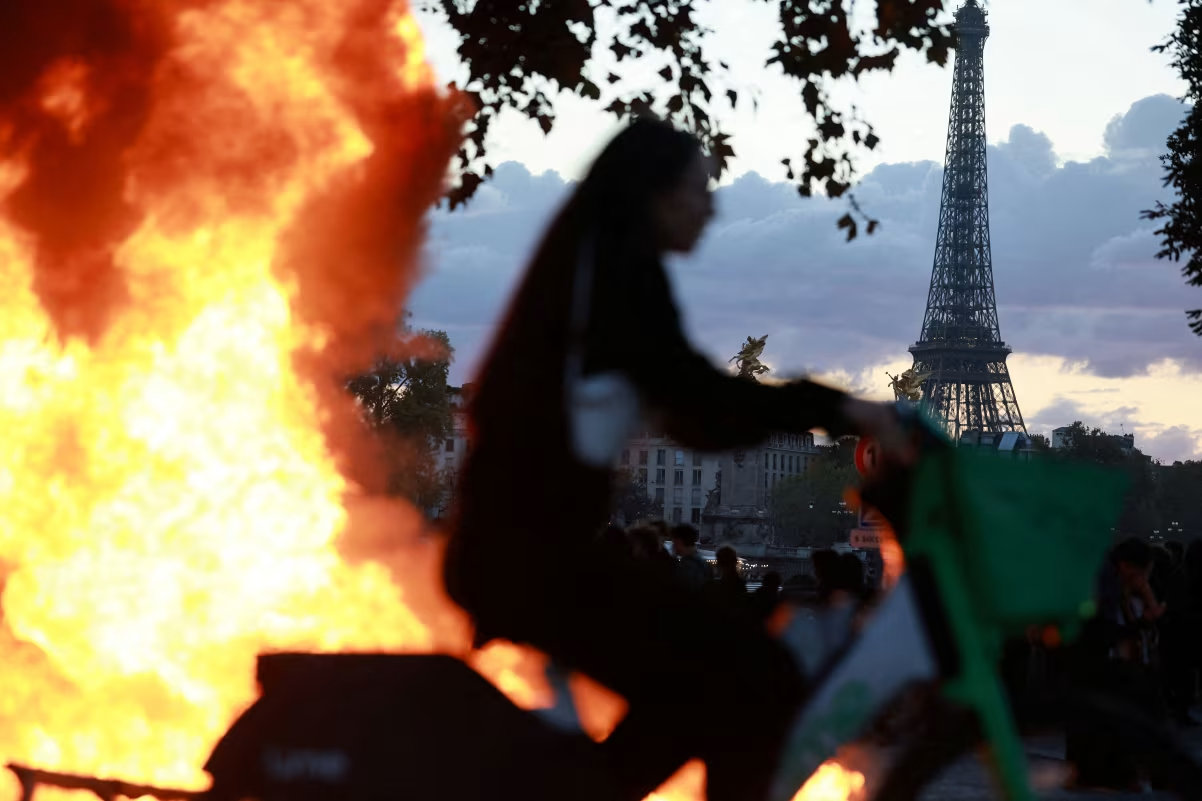
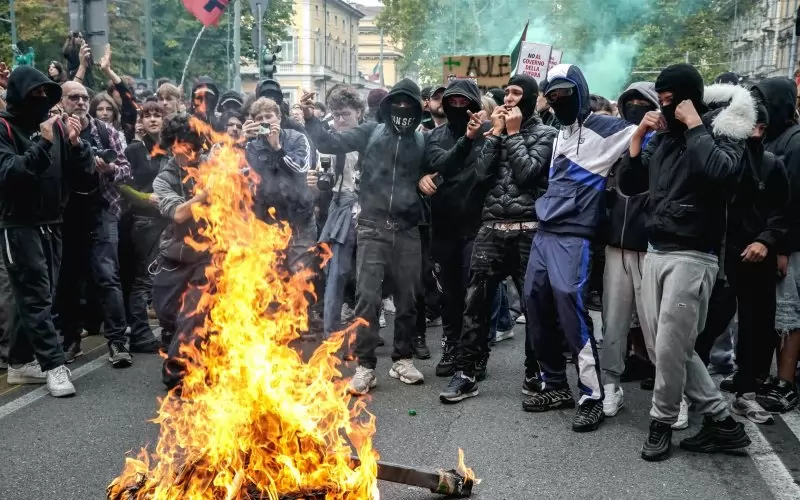
Франция е в пламъци и е изправена пред политическа и икономическа равносметка , която е опасно позната на американците.
Страната е близо до фискална криза, защото е похарчила повече, отколкото може да си позволи да върне. Сметката се дължи много по-бързо от очакваното, след като лихвите по облигациите се повишиха през последните месеци, подпомогнати от покачващите се цени на енергията. Повишаването на данъците и намаляването на държавните разходи са част от потенциално решение, но това биха били политически непопулярни решения, които биха могли да разгневят допълнително и без това разгневената общественост . Всяко работещо решение е изправено пред стръмно покачване в несигурна бюджетна битка в едно силно разделено правителство.
Това звучи ли ви познато?
Все по-голям брой държави са изправени пред подобни на тези на Франция – по-специално Обединеното кралство – където бързо нарастващият дълг, нарастващите разходи за финансиране на тези заеми и недостатъчната политическа воля за вземане на неудобните решения за решаване на проблема са историята на западната икономика в момента. Това включва и Съединените щати.
Но приликите могат да бъдат повърхностни.
Финансовият стрес във Франция е особено остър. Рискът от разпространение на кризата в цяла Европа е нисък. Огромната мрежа за обществена сигурност на Франция представлява много по-голям дял от държавните разходи, отколкото тази в Съединените щати. А уникалната динамика на американската икономика означава, че Съединените щати не са изправени пред непосредствена опасност да се превърнат в следващата Франция.
Проблемът
Това не са нови проблеми: европейската мрежа за социална сигурност е по неустойчив път от десетилетия, а икономисти и някои политици от години предупреждават, че сметката в крайна сметка ще дойде срокът.
Но те се влошават. Войната с Иран изостри фискалните проблеми на Запада.
Международният валутен фонд съобщи миналата седмица, че от февруари средната доходност по 10-годишните държавни облигации на икономиките от Г-7 е нараснала с повече от 1 процентен пункт, достигайки най-високото си ниво от близо 20 години.
МВФ прогнозира, че до края на десетилетието се очаква публичният дълг на тези седем икономики колективно да надвиши икономическото им производство. Това би било първият път от Втората световна война насам.
Публичният дълг на Франция е около 119% от БВП, което е двойно повече от целта на Европейския съюз, а годишният бюджетен дефицит е 5,4% от брутния вътрешен продукт.
„В Европа хората все повече се страхуват от пазара на облигации и лихвените проценти, които правителствата трябва да плащат, за да вземат заеми“, каза Питър Тейлър-Губи, професор по социална политика в университета в Кент. „Стигнахме до момент, в който вече не можем да го игнорираме. Ако го направим, ще стигнем до сериозна криза.“
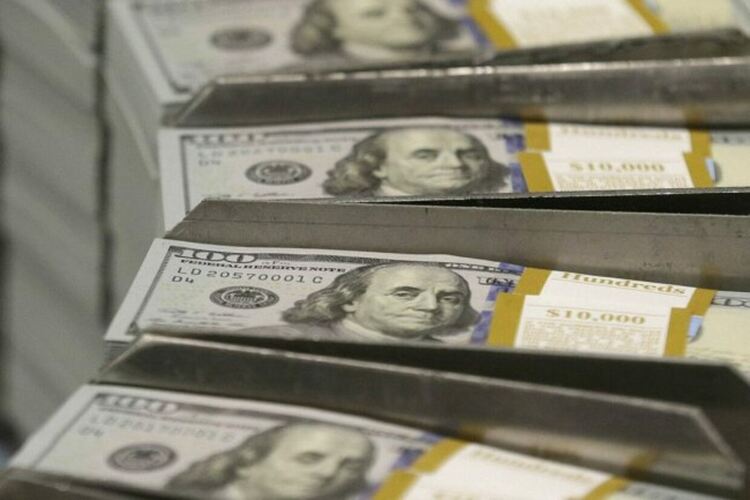
На хартия Америка не изглежда по-различна: нейният публичен дълг от 32 трилиона долара е приблизително равен на годишния БВП на САЩ, а бюджетният дефицит от 2 трилиона долара, който току-що беше приключен, е повече от 6% от БВП. Цената за финансиране на публичния дълг на Америка току-що премина 1 трилион долара годишно , което е изумителните 14% от общия федерален бюджет.
С други думи, един на всеки седем данъчни долара се използва само за плащане на лихва върху сумата пари, която Съединените щати вземат назаем.
Но сериозните разговори за намаляване на разходите и повишаване на данъците, които се водят в Европа, са значително по-малко сериозни в Съединените щати. Защо тогава Съединените щати не са изправени пред същите проблеми като Франция?
Защо това няма да се случи в САЩ... все още
Най-голямото предимство на Съединените щати е, че печатат световната резервна валута. По-голямата част от глобалните транзакции се извършват в щатски долари, включително ключови стоки като петрол и злато.
Търсенето на долари остава силно до голяма степен, защото те се считат за сигурни: Прозрачността на Съединените щати и ангажиментът им към върховенството на закона правят долара крайъгълен камък на световната финансова система - дори ако част от блясъка му е избледнял през последното десетилетие.
Това също така подхранва търсенето на американски държавни облигации, които се смятат за най-сигурните активи-убежища. Дори на фона на глобална разпродажба на държавни облигации, лихвените проценти по американските облигации остават по-ниски от тези на други западни икономики. А когато акциите се сринаха миналата седмица, инвеститорите не се страхуваха да се обърнат към традиционното си място за убежище, което доведе до рязко понижение на доходността по държавните облигации.
Но разликата между Франция и Съединените щати всъщност се свежда до едно нещо. Както каза Джеймс Карвил: „Икономиката е, глупако.“
Съединените щати също така имат уникално голяма и разнообразна икономика, която е далеч по-малко податлива на сътресения, отколкото много от по-малките си конкуренти. Изкуственият интелект по-специално води до инвестиционен бум в Съединените щати, който повдига икономиката, когато няколко други сектора изглежда стагнират или са в упадък.
Един ключов начин да се намали значението на дефицитите е да се поддържа силен икономически растеж. Това прави дълга да изглежда нищожен в сравнение.
Така че държавите трябва да се запитат: Какъв е процентът, който плащаме - и устойчиво ли е за нас да продължим да го плащаме въз основа на очаквания икономически растеж?“
„Франция и Обединеното кралство са доста близо“, отбеляза Марк Занди, главен икономист в Moody's Analytics. „Но в САЩ приносът на изкуствения интелект за растежа прави по-вероятно да управляваме дълговете си и да се справяме с тях много по-грациозно.“
Икономистите предупреждават: Не бъркайте липсата на надвиснала дългова криза в Съединените щати с фискалната отговорност. Просто страната може да се справи с проблема по-добре от Франция или Великобритания.
„Това не означава, че трябва да се утешаваме с това“, добави Занди. „Просто сме на различно място.“
Може ли да се случи другаде?
Всеки път, когато европейска държава се сблъска с фискален проблем, това поражда опасения за зараза, която може да се разпространи из целия континент. Но икономистите до голяма степен разглеждат проблемите на Франция като ограничени в рамките на страната.

Купувач плаща с банкнота от пет евро за плодове на местен пазар в Париж на 10 септември 2026 г., Стефани Лекок/Ройтерс
Европейската централна банка сигнализира, че няма да е необходимо да се намесва във фискалната ситуация на Франция. Но би могла да го направи, ако се наложи, и е в добра позиция да изкупи редица облигации на своите страни членки, за да ограничи евентуалните ефекти на заразяване, отбеляза Андрю Кенингам, главен икономист за Европа в Capital Economics.
Дефицитите на други европейски икономики също са много по-малки в сравнение. Очаква се някои да отчитат излишъци тази година.
И френските политически партии, както отляво, така и отдясно, заявиха, че искат да останат в Европейския съюз - включително водещата кандидатка за френския президент Марин льо Пен, крайнодесен кандидат, която някога е подкрепяла „Фрексит“, но оттогава се е отказала от това обещание. Въпреки че германската партия „Алтернатива за Германия“ се застъпва за напускане на ЕС, тя все още не е близо до сформиране на правителство, отбеляза Кенингам.
Но един фактор X може да доведе до дългова криза извън Франция: американската „дата X“. В някакъв момент следващата година Съединените щати отново ще достигнат тавана на дълга си и новият Конгрес ще трябва да преговаря с президента Доналд Тръмп за неговото повишаване – политическа футболна топка, която може да бъде особено оспорена от президент, който е „куц пате“, и потенциално контролиран от демократите Конгрес, който е по-малко склонен да отстъпи.
Неуспехът да се повиши таванът на дълга заплашва да принуди Съединените щати да предизвикат неизпълнение на дълга си, дори ако иначе биха могли да го плащат.
„Можете да измислите сценарий, в който ще нарушим лимита на дълга до Хелоуин догодина“, каза Занди. „И тогава ще имате други проблеми.“





Коментари в сайта (0)
Все още няма коментари. Бъди първият!